Un secteur trop important pour rester hors-cadre
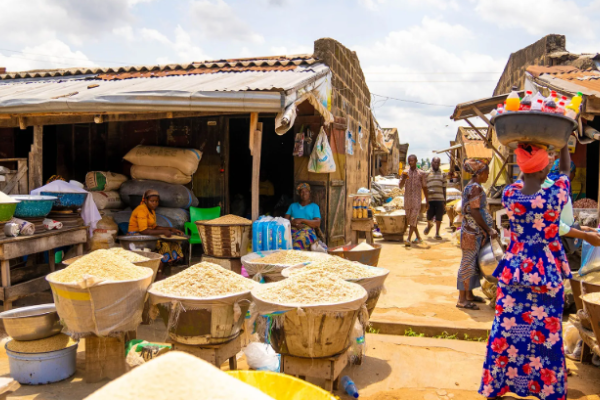
En Afrique subsaharienne, entre 60 % et 80 % de la population active travaille dans l'économie informelle — marchands ambulants, artisans, petites restauratrices de rue, revendeurs de crédit téléphonique. Selon les estimations de l'Organisation internationale du travail, ce chiffre atteint même environ 85 % de la main-d'œuvre à l'échelle du continent. Au Bénin, la réalité est encore plus marquée : plus de 90 % des emplois relèvent du secteur informel, et plus de 80 % des unités économiques évoluent hors du cadre réglementaire et fiscal classique.
Longtemps, ce secteur a été analysé comme un simple « amortisseur social » : un refuge économique face au chômage, à l'exode rural et aux crises successives. Mais cette lecture atteint ses limites. Une économie où l'essentiel de l'activité se déroule hors du cadre réglementaire prive l'État de ressources fiscales considérables et bloque toute perspective de croissance endogène — condition pourtant nécessaire au développement économique. Le sujet n'est donc plus seulement social : il est devenu central pour le financement même des politiques publiques.
Le nœud du problème : une assiette fiscale hors de portée
Le secteur informel échappe aux outils fiscaux classiques parce que ses acteurs n'ont souvent ni identité fiscale enregistrée, ni comptabilité formelle, ni revenus stables. Cette situation crée un déséquilibre direct : les petites unités du secteur formel doivent supporter une charge fiscale disproportionnée, ce qui pèse sur leur compétitivité et constitue, par ricochet, un frein à l'investissement direct étranger — puisque le secteur informel, non imposé, bénéficie mécaniquement d'un avantage de coût.
Pour l'administration fiscale, taxer l'informel suppose de développer trois capacités qui font aujourd'hui défaut : identifier les acteurs économiques, détecter leur activité réelle, et collecter effectivement l'impôt dû. La difficulté n'est pas seulement technique : la notion même de « secteur informel » recouvre une réalité extrêmement hétérogène, allant de la micro-entreprise de subsistance à de grandes entreprises pratiquant une évasion fiscale organisée. Une politique de formalisation qui traite ces situations de la même manière est vouée à l'échec.
Au Bénin, cette faiblesse structurelle se traduit dans les chiffres macroéconomiques : les recettes fiscales sont plafonnées à 13,9 % du PIB en 2025, un niveau jugé insuffisant pour financer le développement, alors même que le pays affiche une croissance robuste de 8,1 % en 2025. L'écart entre le dynamisme de l'économie réelle et la capacité de l'État à en capter une part reflète directement le poids de l'informalité dans le tissu productif national.
Ce que la technologie rend possible — et ce qu'elle ne résout pas seule
La percée la plus significative de ces dernières années vient du mobile money. Avec plus de 800 millions de comptes actifs sur le continent en 2026, les États disposent désormais d'une porte d'entrée inédite vers des flux financiers qui, jusque-là, échappaient totalement au système bancaire et fiscal traditionnel. Le Ghana a ouvert la voie avec son prélèvement sur les transactions électroniques (l'« e-levy »), une taxe directement assise sur les transferts d'argent mobile.
Cette approche technologique constitue un progrès réel, mais elle ne suffit pas : la traçabilité numérique des transactions ne remplace pas une stratégie globale d'identification, d'incitation et de contrepartie. Sans lien clair entre l'impôt payé et un bénéfice tangible pour le contribuable, la taxation numérique risque d'être perçue comme une contrainte supplémentaire plutôt que comme un pas vers l'intégration économique.
Le changement de paradigme : de la contrainte au contrat social
C'est précisément sur ce point que se joue la réussite ou l'échec des politiques de formalisation. Des projets pilotes au Ghana et en Côte d'Ivoire montrent que les commerçants acceptent plus volontiers de se formaliser lorsque l'impôt payé les rend éligibles à une assurance maladie ou à une protection sociale concrète. Autrement dit : pour la première fois, plusieurs États africains n'abordent plus la taxation des petits commerces uniquement sous l'angle de la contrainte, mais sous celui du contrat social — un échange visible entre contribution fiscale et droits sociaux.
Ce principe — lier le numéro fiscal, le numéro d'identification national et la couverture sociale — est en train de devenir une priorité de politique publique dans plusieurs pays. C'est un changement de logique déterminant : il ne s'agit plus seulement de chasser la fraude, mais de rendre la formalisation désirable.
Le Bénin : des réformes engagées, un chantier encore ouvert
Le Bénin a déjà posé plusieurs jalons réglementaires pour faciliter le passage de l'informel vers le formel :
L'Agence de Promotion des Investissements et des Exportations (APIEx), opérationnelle pour accompagner les entreprises et simplifier leur insertion dans l'économie formelle.
Les Centres de Formalités des Entreprises (CFE), qui simplifient les démarches administratives de création d'entreprise.
La publication gratuite en ligne des extraits du Registre du Commerce et du Crédit Mobilier (RCCM), réduisant les frictions et les coûts de formalisation.
La suppression de l'obligation de capital social minimum pour la création de SARL, abaissant la barrière à l'entrée dans le formel.
Le statut de l'entreprenant, un régime allégé conçu pour les petites activités, dont le gouvernement sénégalais voisin cherche d'ailleurs à rendre l'usage effectif — signe que la région entière expérimente autour du même enjeu.
Sur le plan sectoriel, l'artisanat illustre bien la méthode à privilégier : plutôt que d'imposer d'emblée une contrainte fiscale, un programme d'appui conduit avec la Chambre des métiers de l'artisanat du Bénin (CMA-Bénin) et l'ambassade de France mise d'abord sur la qualification et la certification des artisans, avec un budget de 1,18 milliard de francs CFA sur 2024-2026. L'idée : la formalisation devient acceptable quand elle s'accompagne d'une vraie montée en valeur — accès à la formation, à la certification, à de meilleurs revenus — plutôt que d'être vécue comme une simple ponction supplémentaire.
Reste que les obstacles demeurent nombreux pour l'entrepreneur informel béninois : isolement, lourdeurs administratives résiduelles, difficultés d'accès aux marchés formels, manque de données fiables, faible intégration dans les chaînes de valeur. Une initiative comme la Maison de l'Entrepreneur, lancée à Cotonou en 2026, vise justement à structurer un écosystème d'accompagnement aujourd'hui dispersé entre de multiples acteurs.
Pourquoi c'est un enjeu de financement public, pas seulement de fiscalité
La formalisation du secteur informel ne doit pas être pensée uniquement comme une opération de collecte fiscale. Elle est un levier de financement des politiques publiques à trois niveaux :
Élargir l'assiette fiscale sans étouffer l'activité. Le défi n'est pas de maximiser la pression fiscale sur les petits acteurs, mais d'élargir le nombre de contribuables pour financer les biens publics (santé, infrastructures, éducation) sans casser la dynamique économique que porte aujourd'hui l'informel.
Réduire la dépendance à l'aide extérieure et à l'endettement. Au Bénin, l'aide au développement a représenté en moyenne 4,3 % du PIB entre 2020 et 2024, un poids que la mobilisation des recettes intérieures pourrait progressivement alléger — un enjeu d'autant plus pressant que le service de la dette publique s'alourdit à l'échelle du continent.
Améliorer l'accès des micro et petites entreprises au financement. Tant qu'une entreprise reste informelle, elle est structurellement écartée du crédit bancaire classique, des garanties financières et des dispositifs d'accompagnement à l'investissement — cercle vicieux qui limite sa croissance, la qualité des emplois qu'elle crée, et in fine sa capacité à contribuer au budget de l'État.
Trois leviers pour transformer l'informel en moteur, pas en fardeau
Digitaliser sans se limiter à la taxation. Le mobile money et la digitalisation des services publics offrent une opportunité réelle de traçabilité, à condition de l'articuler à des services concrets (identification, guichet unique, accès facilité au financement) plutôt qu'à la seule collecte.
Segmenter les politiques de formalisation. Une politique unique appliquée à la fois à la vendeuse de rue et à l'entreprise organisée en évasion fiscale ne peut pas fonctionner. Des régimes différenciés — statut de l'entreprenant, micro-régimes fiscaux adaptés, seuils progressifs — sont nécessaires pour éviter d'asphyxier les plus petits acteurs.
Construire un contrat social visible. La protection sociale, l'accès au crédit garanti, la certification professionnelle et l'accès aux marchés publics doivent constituer la contrepartie concrète de la formalisation, pour que celle-ci soit perçue comme un gain plutôt qu'une perte.
Le secteur informel n'est plus seulement une question de statistique de l'emploi ou de résilience sociale : c'est devenu, pour des pays comme le Bénin, l'un des principaux gisements inexploités de financement des politiques publiques. La bonne nouvelle est que la région expérimente déjà autour de solutions concrètes — de l'e-levy ghanéen aux régimes fiscaux adaptés béninois, en passant par les programmes de certification artisanale. La prochaine étape consiste à passer d'expérimentations dispersées à une doctrine cohérente : une formalisation pensée comme un contrat de confiance entre l'État et les acteurs économiques, appuyée sur des outils de financement et de garantie qui rendent le passage vers le formel réellement avantageux — et non plus seulement obligatoire.